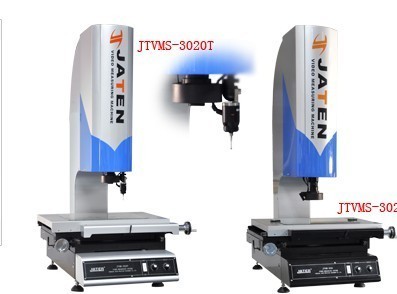
南华仪器 尾气检测新规下的机动车检测设备新贵,测量仪器销售成亮点
随着国家对机动车尾气排放监管的日益严格,尾气检测新规的出台为机动车检测设备行业带来了重大发展机遇。南华仪器(股票代码:300417)作为国内机动车检测设备领域的领先企业,凭借在测量仪器销售方面的优势,正迎来新一轮成长。
一、尾气检测新规驱动行业需求爆发
我国机动车保有量持续增长,尾气排放成为大气污染的重要来源之一。为加强环保监管,国家相继出台了一系列尾气检测新规,如《汽油车污染物排放限值及测量方法(双怠速法及简易工况法)》(GB 18285-2018)和《柴油车污染物排放限值及测量方法(自由加速法及加载减速法)》(GB 3847-2018),并于2019年5月1日起正式实施。新规对检测设备的技术要求显著提高,推动了检测设备的更新换代需求。
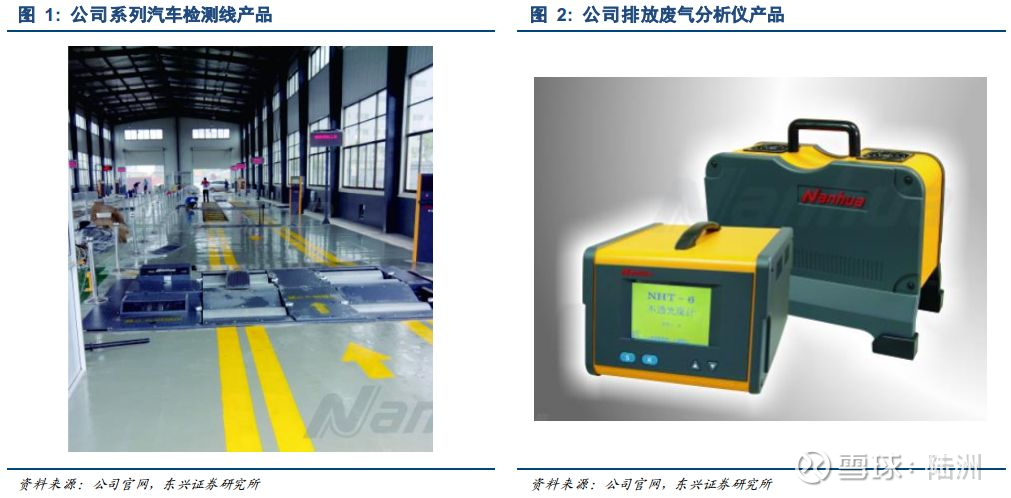
南华仪器作为国内机动车检测设备的主要供应商,产品涵盖机动车排放检测、安全检测、综合性能检测等领域。新规实施后,公司订单量显著增长。2019年,公司实现营业收入3.2亿元,同比增长56.7%;归母净利润0.76亿元,同比增长61.2%,业绩表现亮眼。
二、测量仪器销售成为增长新引擎
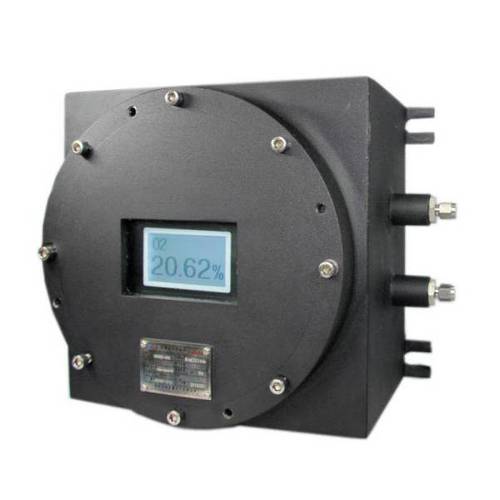
除机动车检测设备外,南华仪器在测量仪器销售方面也展现出强劲的增长势头。公司自主研发的尾气分析仪、烟度计、流量分析仪等核心测量仪器,不仅在国内市场广受认可,还远销海外市场。
技术优势方面,南华仪器拥有一支专业的研发团队,持续投入研发创新。2019年研发投入占比超过8%,新增多项专利和软件著作权,确保产品技术指标达到国际先进水平。市场拓展方面,公司积极布局销售网络,通过直销与经销相结合的模式,覆盖全国主要省市,并逐步拓展海外市场。客户服务方面,公司提供完善的售后支持和设备校准服务,增强了客户粘性,提升了品牌口碑。
三、财务稳健,成长可期
南华仪器财务状况稳健,资产负债率维持在较低水平,现金流充裕。2019年毛利率达到45.3%,净利率23.8%,盈利能力突出。随着尾气检测新规的持续落地和环保政策的加码,公司检测设备业务有望保持高增长。测量仪器销售的多元化和国际化将进一步打开成长空间。
四、风险提示
政策风险:尾气检测政策推进不及预期,影响设备需求。
市场竞争风险:行业新进入者增多,可能导致竞争加剧。
技术风险:技术更新迭代较快,若研发跟不上可能丧失优势。
南华仪器作为机动车检测设备领域的新贵,深度受益于尾气检测新规带来的行业红利,测量仪器销售的快速增长也为公司增添了新动力。随着环保监管趋严和检测设备升级需求释放,公司业绩有望持续增长,值得投资者关注。
如若转载,请注明出处:http://www.xifengig.com/product/52.html
更新时间:2026-11-21 11:47:19